Quando pensamos em planejamento financeiro, normalmente lembramos de economizar dinheiro, controlar despesas e organizar investimentos. Entretanto, existe um aspecto igualmente importante que muitas vezes fica fora dessa lista: a saúde.
Uma doença inesperada, um acidente ou a necessidade de interromper temporariamente as atividades profissionais pode modificar significativamente a rotina e o orçamento de uma família.
Por isso, cuidar da saúde e manter uma boa organização financeira são práticas complementares. Ambas contribuem para enfrentar imprevistos com mais segurança e preservar a qualidade de vida.
Neste artigo, você vai entender como criar uma estratégia de proteção que considere tanto o bem-estar pessoal quanto a estabilidade financeira.
Qual é a relação entre saúde e planejamento financeiro?
A saúde influencia diretamente nossa capacidade de trabalhar, realizar atividades e manter compromissos cotidianos.
Quando surge um problema médico, as consequências podem ultrapassar a necessidade de tratamento.
Dependendo da situação, podem existir gastos com medicamentos, transporte, adaptações na residência, assistência especializada e outras despesas não previstas.
Além disso, determinadas condições de saúde podem exigir afastamento profissional temporário ou prolongado.
Para uma família que depende principalmente da renda de uma pessoa, essa interrupção pode provocar dificuldades financeiras.
O planejamento busca justamente criar condições para enfrentar essas situações sem comprometer integralmente o orçamento.
A importância de ter uma reserva de emergência
A reserva de emergência é uma quantia financeira destinada a despesas inesperadas ou períodos de redução de renda.
Ela pode ser utilizada, por exemplo, para lidar com gastos médicos não planejados, manutenção de despesas essenciais durante um afastamento ou outras necessidades urgentes.
Uma referência frequentemente utilizada no planejamento financeiro é acumular o equivalente a três a seis meses de despesas essenciais.
Entretanto, esse valor não é uma regra universal.
Profissionais autônomos, empresários e pessoas com renda variável podem precisar de uma reserva maior, dependendo da estabilidade dos rendimentos e das responsabilidades financeiras.
O ideal é considerar fatores como:
- Despesas mensais indispensáveis;
- Quantidade de pessoas dependentes da renda;
- Estabilidade profissional;
- Existência de dívidas e financiamentos;
- Acesso a benefícios previdenciários;
- Condições de saúde e necessidades familiares.
A reserva deve priorizar liquidez, baixo risco e facilidade de acesso, respeitando o perfil financeiro de cada pessoa.
Por que profissionais autônomos precisam de atenção especial?
Profissionais liberais, microempreendedores e trabalhadores autônomos frequentemente possuem rendimentos diretamente relacionados à capacidade de continuar exercendo suas atividades.
Um profissional que precisa interromper seus atendimentos durante algumas semanas, por exemplo, pode sofrer uma redução significativa no faturamento.
Embora determinados trabalhadores possam ter acesso a benefícios previdenciários, isso depende de requisitos específicos, como qualidade de segurado e critérios de elegibilidade.
Por esse motivo, além de manter as contribuições previdenciárias regulares quando aplicáveis, é importante avaliar a necessidade de uma reserva financeira e de mecanismos complementares de proteção.
O mesmo raciocínio vale para pequenos empresários que concentram a gestão e a operação do negócio em sua própria atuação.
Como o seguro de vida pode fazer parte do planejamento?
Muitas pessoas associam o seguro de vida exclusivamente à proteção financeira dos familiares em caso de falecimento.
Entretanto, existem produtos que oferecem coberturas adicionais para determinadas situações ocorridas durante a vida do segurado.
Dependendo do contrato, podem estar disponíveis proteções como:
Cobertura para doenças graves: pode oferecer uma indenização quando existe o diagnóstico de uma doença expressamente contemplada na apólice e todos os requisitos contratuais são atendidos.
Cobertura por invalidez: pode proporcionar apoio financeiro em situações de invalidez previstas no contrato, conforme suas definições e critérios.
Diária por incapacidade temporária: em determinados produtos, pode haver pagamento de valores durante períodos de incapacidade para o trabalho, observadas as condições de contratação.
Diária por internação hospitalar: pode prever pagamentos relacionados a internações cobertas, respeitando limites, carências e demais regras.
Essas coberturas não estão presentes em todos os seguros de vida e não são automaticamente acionadas por qualquer doença ou afastamento.
É fundamental analisar as condições gerais do produto antes da contratação.
Seguro de vida e plano de saúde são a mesma coisa?
Não. Embora possam complementar uma estratégia de proteção pessoal, os dois produtos possuem finalidades diferentes.
O plano de saúde tem como objetivo oferecer cobertura assistencial para consultas, exames, tratamentos e outros procedimentos, conforme a modalidade contratada e as regras aplicáveis.
O seguro de vida, por sua vez, tem como foco a proteção financeira diante de eventos previstos na apólice.
Assim, uma pessoa pode possuir plano de saúde e ainda precisar de recursos financeiros para manter despesas familiares durante um afastamento profissional.
Da mesma forma, contratar um seguro de vida não substitui o acompanhamento médico nem garante acesso a todos os tratamentos de saúde.
Cinco passos para organizar sua proteção financeira
1. Conheça suas despesas essenciais
Comece identificando os compromissos que precisam ser mantidos mensalmente, como moradia, alimentação, transporte, contas básicas e educação.
Esse levantamento ajuda a compreender quanto dinheiro seria necessário para sustentar a rotina durante um período sem renda.
2. Avalie suas fontes de rendimento
Considere se a família depende de uma única renda ou possui diferentes fontes de recursos.
Quanto maior a concentração da renda, mais importante é avaliar os possíveis impactos de sua interrupção.
3. Construa uma reserva de emergência
Estabeleça uma meta compatível com a realidade financeira e organize contribuições periódicas.
Mesmo pequenas quantias acumuladas regularmente podem ajudar a desenvolver uma base de segurança.
4. Mantenha os cuidados preventivos de saúde
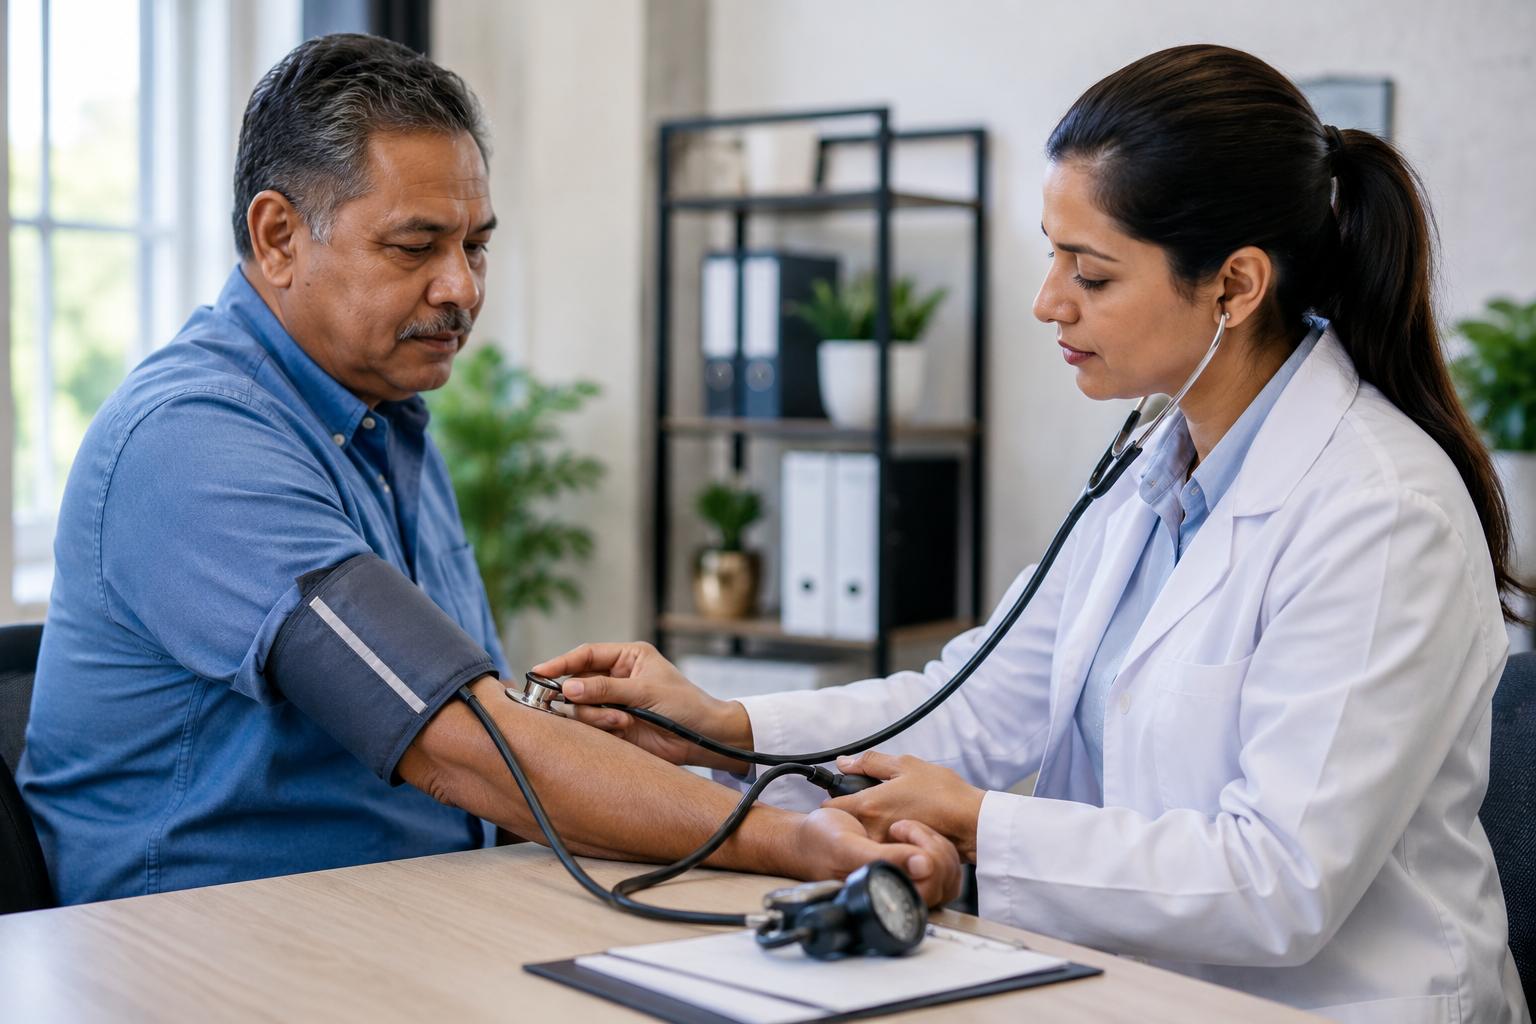
Consultas médicas, vacinação, atividade física, alimentação adequada e acompanhamento de doenças existentes fazem parte de uma estratégia de cuidado contínuo.
Essas ações contribuem para reduzir riscos, embora não eliminem a possibilidade de problemas de saúde.
5. Avalie alternativas de proteção
Considere as necessidades da família, os compromissos financeiros e os riscos que poderiam comprometer a renda.
Um profissional especializado pode auxiliar na comparação de seguros, coberturas, capitais segurados, carências e exclusões.
A escolha deve estar alinhada ao orçamento e às necessidades reais, evitando a contratação de produtos inadequados.
O papel da contabilidade na organização financeira
Uma boa organização contábil também contribui para o planejamento de longo prazo.
Para profissionais autônomos e empresários, manter registros adequados de receitas, despesas, obrigações tributárias e contribuições previdenciárias facilita a identificação da capacidade financeira real.
A separação entre finanças pessoais e empresariais também é importante.
Quando os recursos da empresa são utilizados indiscriminadamente para despesas particulares, fica mais difícil entender a rentabilidade do negócio e construir reservas para situações inesperadas.
O acompanhamento contábil pode ajudar a organizar essas informações e fornecer uma base mais confiável para decisões financeiras.
Conclusão
Cuidar da saúde e organizar as finanças são duas formas de investir em qualidade de vida.
Embora não seja possível prever todos os acontecimentos, é possível desenvolver hábitos preventivos, manter uma reserva financeira e avaliar alternativas de proteção compatíveis com cada realidade.
O mais importante é compreender que planejamento financeiro não se resume a acumular patrimônio. Ele também envolve proteger a renda, preservar a estabilidade familiar e criar condições para enfrentar momentos difíceis.
Com informação, organização e escolhas conscientes, é possível construir um futuro financeiramente mais seguro.